Domain automatikarmbanduhr.de kaufen?
Wir ziehen mit dem Projekt
automatikarmbanduhr.de um.
Sind Sie am Kauf der Domain
automatikarmbanduhr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain automatikarmbanduhr.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
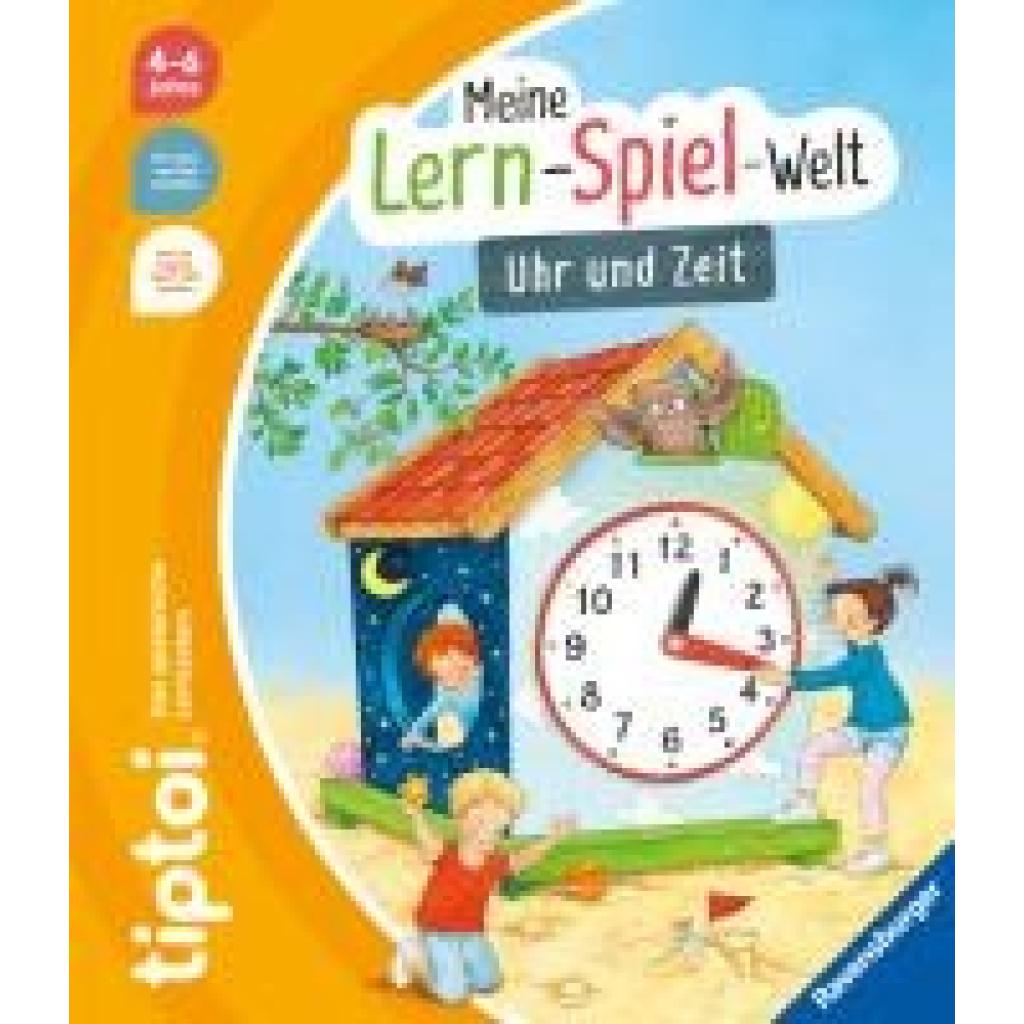
Tober, Heike: tiptoi® Meine Lern-Spiel-Welt - Uhr und Zeittiptoi® Meine Lern-Spiel-Welt - Uhr und Zeit , So wird das Uhrenlesen zum Kinderspiel! Die Zeit ist überall, auch im Alltag von Paula und Moritz. Die Hauptfiguren begleiten die Kinder durch das Buch und erfahren unter anderem, was Stunden und Minuten sind, wie man sie auf der Uhr richtig abliest und was bei Paulas Freunden an den verschiedenen Wochentagen los ist. Außerdem können die Kinder durch die vier Jahreszeiten, einmal um die Welt und mit Oma in die Vergangenheit reisen. Mit tiptoi Meine Lern-Spiel-Welt erleben Kinder spielerisch, interaktiv und selbstständig die wichtigsten Lernthemen für das Vorschulalter. Mithilfe dieser Reihe können sie zum Beispiel die Buchstaben und Anlaute kennenlernen, die Zahlen und das Erste Rechnen üben oder ihre Konzentrationsfähigkeit verbessern. In jedem Buch gibt es über 20 knifflige und lustige Lernspiele in verschiedenen Schwierigkeitsstufen, mit abwechslungsreichen Aufgaben und kindgerechtem Feedback. So sind langanhaltender Spielspaß und nachhaltiger Lernerfolg garantiert! Mit vielen Geräuschen, Hörtexten und lustigen Liedern ist die Reihe die ideale Vorbereitung auf das Lernen in der Schule. tiptoi-Stift nicht enthalten. Muss separat erworben werden. , Lufthutzen & Lüftungsschlitze > Motorhauben & Teile , Erscheinungsjahr: 20240501, Produktform: Pappe, Beilage: Spiralbindung, Titel der Reihe: tiptoi® Meine Lern-Spiel-Welt##, Autoren: Tober, Heike, Illustrator: Voigt, Silke, Seitenzahl/Blattzahl: 16, Abbildungen: Farbig illustriert, Keyword: Beschäftigung; Buch; Bücher; Geschenk; Geschenkidee; Kinderbuch; Kinderbücher; Lernbuch; Lernbücher; Lernsystem; Uhr; Uhr lesen; Uhrenlesen; Wochentage; Zeit; für Jungen; für Kinder ab 4 Jahre; für Mädchen; lernspiel; lernspielzeug; tip toi; tip toy; tiptoi, Fachschema: Kinder- u. Jugendliteratur / Beschäftigungsbuch, Fachkategorie: Frühe Kindheit / Frühkindliche Bildung, Interesse Alter: empfohlenes Alter: ab 4 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 4, bis Alter: 6, Warengruppe: HC/Kinderbücher/Kinderbeschäftigung/Lernen, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Länge: 277, Breite: 241, Höhe: 17, Gewicht: 498, Produktform: Pappe, Genre: Kinder- und Jugendbücher,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Seiko SPB521J1 Presage Armband-Uhr Automatik Stahl/Hellblauaus der Kollektion Classic Series, feine Armbanduhr für Damen und Herren, mechanisches Automatik-Uhrwerk Kal. 6R51, 24 Lagersteine, Gangreserve ca. 72 Stunden, Handaufzug möglich, hellblaues Zifferblatt mit strahlenförmigem Muster , polierte Zeiger und Indizes, zentraler Sekundenzeiger, poliertes Edelstahlgehäuse, matte Bandansätze, verschraubter Glas-Gehäuseboden mit Sicht auf das Uhrwerk, geriffelte Krone mit Logozeichen, kratzfestes Saphirglas, matt gebürstetes Edelstahlband mit polierten Streifen, Schmetterlingsfaltschließe mit seitlichen Drückern, wasserdicht bis 10 bar, Breite (ohne Krone) 36 mm, Höhe 12,5 mm1050,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tissot Seastar 2000 Automatik, Edelstahl, 44mm, schwarzes Zifferblatt Herrenuhr T120.907.11.051.00Die Tissot Seastar 2000 Powermatic 80 ist eine hervorragende Wahl für Liebhaber von Taucheruhren und bringt sowohl Stil als auch Funktionalität in den Alltag. Mit ihrem robusten, polierten Edelstahlgehäuse von 44 mm Durchmesser und einer Höhe von 15,3 mm bietet sie ein markantes Erscheinungsbild. Die Uhr ist bis zu einem Druck von 60 bar (600 m) wasserdicht, was sie ideal für Wassersportarten macht. Angetrieben durch das Schweizer Powermatic 80 Automatikwerk bringt die Seastar 2000 eine beeindruckende Gangreserve von 80 Stunden mit sich. Das elegante schwarze Zifferblatt mit einem stilvollen Wellenmuster ergänzt die schwarze Keramik-Lünette perfekt. Silberfarbene Zeiger und Indizes, die mit weißer Super-LumiNova Leuchtmasse versehen sind, bieten auch bei schlechten Lichtverhältnissen eine hervorragende Ablesbarkeit. Eine Datumsanzeige bei 6 Uhr sorgt für zusätzliche praktische Funktional...995,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tober, Heike: tiptoi® Meine Lern-Spiel-Welt - Uhr und Zeittiptoi® Meine Lern-Spiel-Welt - Uhr und Zeit , So wird das Uhrenlesen zum Kinderspiel! Die Zeit ist überall, auch im Alltag von Paula und Moritz. Die Hauptfiguren begleiten die Kinder durch das Buch und erfahren unter anderem, was Stunden und Minuten sind, wie man sie auf der Uhr richtig abliest und was bei Paulas Freunden an den verschiedenen Wochentagen los ist. Außerdem können die Kinder durch die vier Jahreszeiten, einmal um die Welt und mit Oma in die Vergangenheit reisen. Mit tiptoi Meine Lern-Spiel-Welt erleben Kinder spielerisch, interaktiv und selbstständig die wichtigsten Lernthemen für das Vorschulalter. Mithilfe dieser Reihe können sie zum Beispiel die Buchstaben und Anlaute kennenlernen, die Zahlen und das Erste Rechnen üben oder ihre Konzentrationsfähigkeit verbessern. In jedem Buch gibt es über 20 knifflige und lustige Lernspiele in verschiedenen Schwierigkeitsstufen, mit abwechslungsreichen Aufgaben und kindgerechtem Feedback. So sind langanhaltender Spielspaß und nachhaltiger Lernerfolg garantiert! Mit vielen Geräuschen, Hörtexten und lustigen Liedern ist die Reihe die ideale Vorbereitung auf das Lernen in der Schule. tiptoi-Stift nicht enthalten. Muss separat erworben werden. , Lufthutzen & Lüftungsschlitze > Motorhauben & Teile , Erscheinungsjahr: 20240501, Produktform: Pappe, Beilage: Spiralbindung, Titel der Reihe: tiptoi® Meine Lern-Spiel-Welt##, Autoren: Tober, Heike, Illustrator: Voigt, Silke, Seitenzahl/Blattzahl: 16, Abbildungen: Farbig illustriert, Keyword: Beschäftigung; Buch; Bücher; Geschenk; Geschenkidee; Kinderbuch; Kinderbücher; Lernbuch; Lernbücher; Lernsystem; Uhr; Uhr lesen; Uhrenlesen; Wochentage; Zeit; für Jungen; für Kinder ab 4 Jahre; für Mädchen; lernspiel; lernspielzeug; tip toi; tip toy; tiptoi, Fachschema: Kinder- u. Jugendliteratur / Beschäftigungsbuch, Fachkategorie: Frühe Kindheit / Frühkindliche Bildung, Interesse Alter: empfohlenes Alter: ab 4 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 4, bis Alter: 6, Warengruppe: HC/Kinderbücher/Kinderbeschäftigung/Lernen, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Länge: 277, Breite: 241, Höhe: 17, Gewicht: 498, Produktform: Pappe, Genre: Kinder- und Jugendbücher,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Citizen NJ0221-50E Automatik Unisex-Uhr Edelstahl/Schwarz 10 barlässige Armbanduhr in Unisexgröße für Frauen und Männer, mechanisches Uhrwerk mit automatischem Aufzug, Kal. 8210, 42 Stunden Gangreserve, Datumsanzeige, mattschwarzes Zifferblatt mit feiner Struktur, lumineszierende Zeiger und Indizes, zentraler Sekundenzeiger, Gehäuse aus mattiertem Edelstahl, schwarze Lünette mit Minutenskala, verschraubter Glas-Gehäuseboden, geriffelte Krone, kratzunempfindliches Mineralglas, mattes Edelstahl-Armband, Sicherheitsfaltschließe mit Logo, wasserdicht bis 10 bar, Breite (ohne Krone) 38,5 mm, Höhe 11,5 mm249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emporio ArmaniHerren Chronograph Quarz Uhr mit Edelstahl Armband AR11104Marke: Emporio Armani Farbe: Silver Eigenschaften: Gehäusehöhe: 12 mm; Gehusegre: 43 x 49 mm; Bandbreite: 22 mm; Bandumfang: 200+/- 5 mm Bandmaterial: Edelstahl; Wasserdichtigkeit: 5 ATM Verpackt in Emporio Armani Geschenkbox Die Verpackung der Uhr ist immer unterschiedlich und ndert sich mit jeder Saison Quarz Einzelheiten: ProduktbeschreibungDiese formschne Herrenuhr von Emporio Armani mit Elementen einer Fliegeruhr besteht aus einem polierten Edelstahlgehuse, einer gewlbten Glasscheibe, abgerundeten Bandansten, einem schwarzen Chronographen-Zifferblatt mit Sonnenschliff und einem gebrsteten und polierten Milanaiseband aus Edelstahl.Set enthlt:Uhr, Verpackung und Garantieheft Paketmaße: 6.4 x 6.3 x 4.1 inches99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
-
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.